Wohnungsbau zwischen Hoffnung und Zurückhaltung: Warum bessere Stimmung noch keine Trendwende ist
Die Stimmung im deutschen Mittelstand verbessert sich, doch im Wohnungsbau wächst die Skepsis. Die aktuellen Konjunkturdaten zeigen, warum sich die Branche derzeit nicht mit einem einzigen Indikator beschreiben lässt.
Die wirtschaftlichen Signale für die Bauwirtschaft weisen im Herbst 2026 in unterschiedliche Richtungen. Auf der einen Seite steigt die Zuversicht im Mittelstand. Auf der anderen Seite berichten Unternehmen im Wohnungsbau weiterhin von fehlenden Aufträgen und zunehmenden Projektstornierungen.
Gleichzeitig werden wieder mehr Wohnungen genehmigt. Zusammen ergibt das kein widersprüchliches, sondern ein differenziertes Bild: Am Anfang der Projektpipeline gibt es Bewegung, in der tatsächlichen Umsetzung ist die Erholung jedoch noch nicht angekommen.
Die Stimmung im Mittelstand verbessert sich
Das KfW-ifo-Mittelstandsbarometer für September 2026 zeigt den fünften Anstieg in Folge. Das Geschäftsklima der kleinen und mittleren Unternehmen verbesserte sich um 4,3 Punkte auf -8,1 Punkte. Sowohl die Einschätzung der aktuellen Lage als auch die Erwartungen für die kommenden sechs Monate legten zu.
Auch im mittelständischen Bauhauptgewerbe ging es leicht aufwärts. Das Geschäftsklima stieg gegenüber August um 0,8 Punkte auf -8,9 Punkte. Das ist ein positives Signal, sollte aber nicht überbewertet werden: Der Indikator liegt weiterhin unter seinem langfristigen Durchschnitt.
Die KfW-Daten beschreiben zudem das Bauhauptgewerbe insgesamt. Dazu gehören neben dem Wohnungsbau weitere Bereiche, die sich wirtschaftlich unterschiedlich entwickeln können. Ein Stimmungsanstieg im Bauhauptgewerbe bedeutet daher nicht automatisch, dass sich auch die Lage im Wohnungsbau im gleichen Umfang verbessert.
Im Wohnungsbau wächst die Skepsis
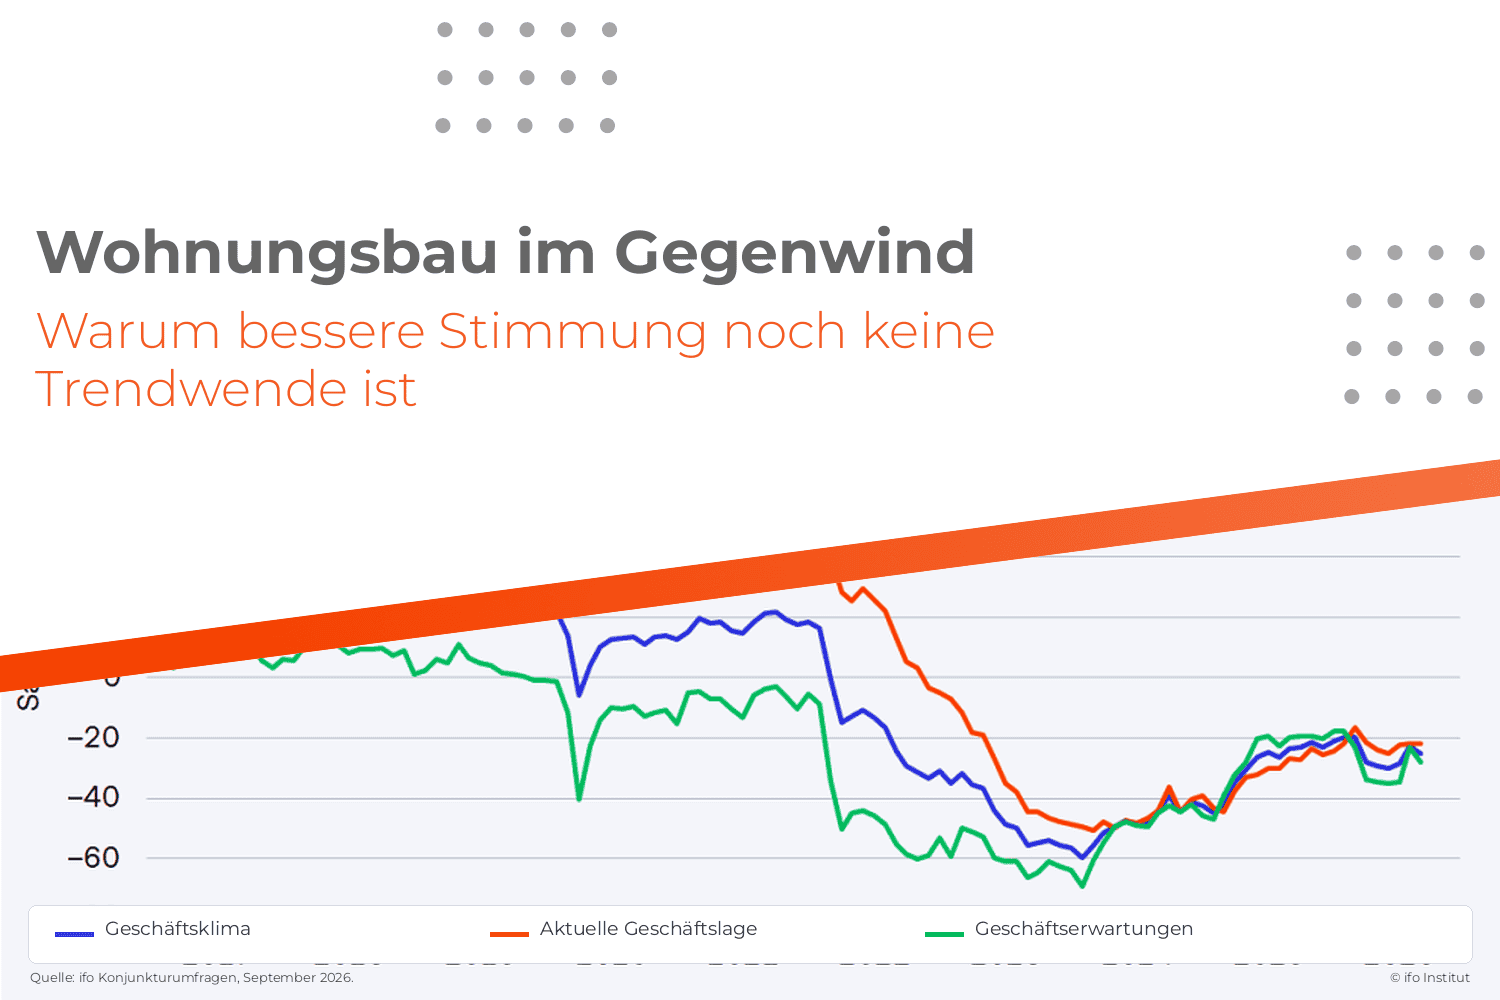
Die aktuelle Konjunkturumfrage des ifo Instituts zeichnet für den Wohnungsbau ein zurückhaltenderes Bild. Das Geschäftsklima sank im September von −22,5 auf −25,1 Punkte. Vor allem die Erwartungen für die kommenden Monate verschlechterten sich, während die aktuelle Geschäftslage weitgehend unverändert beurteilt wurde.
Auch die Auftragsindikatoren zeigen noch keine stabile Belebung:
- 41,3 Prozent der befragten Unternehmen meldeten Auftragsmangel.
- 14,1 Prozent berichteten von stornierten Projekten, nach 13,4 Prozent im August.
- Materialengpässe betrafen lediglich 4,2 Prozent der Unternehmen.
Damit liegt der zentrale Engpass derzeit offenbar weniger bei der Verfügbarkeit von Baustoffen als bei der Nachfrage und der wirtschaftlichen Umsetzbarkeit von Projekten. Das ifo Institut führt die schwächeren Erwartungen unter anderem auf die Aussicht auf höhere Finanzierungskosten zurück.
Warum sich die beiden Umfragen nicht widersprechen
Die Werte des KfW-ifo-Mittelstandsbarometers und der ifo-Auswertung zum Wohnungsbau sollten nicht direkt gegeneinander aufgerechnet werden. Sie betrachten unterschiedliche Unternehmensgruppen und Marktsegmente.
Das Mittelstandsbarometer bildet die Stimmung kleiner und mittlerer Unternehmen aus mehreren Wirtschaftsbereichen ab. Seine Auswertung für das Bauhauptgewerbe umfasst mehr als den Wohnungsbau. Die gesonderte ifo-Erhebung konzentriert sich dagegen auf die Situation der Unternehmen im Wohnungsbau.
Beide Untersuchungen können deshalb gleichzeitig zutreffen: Die wirtschaftliche Stimmung im Mittelstand und im Bauhauptgewerbe kann sich insgesamt verbessern, während der Wohnungsbau weiterhin unter schwachen Auftragsbüchern, Finanzierungshürden und Projektabbrüchen leidet.
Für eine belastbare Einschätzung der Marktlage reicht es daher nicht, nur auf einen einzelnen Geschäftsklimaindex zu schauen.
Mehr Genehmigungen sind noch keine neuen Aufträge
Ein weiteres positives Signal kommt aus der Genehmigungsstatistik. Nach Angaben des Statistischen Bundesamtes wurden im August 2026 insgesamt 20.600 Wohnungen genehmigt. Das waren 6,8 Prozent mehr als im August 2025.
Von Januar bis August wurden 169.400 Wohnungen in neuen und bestehenden Gebäuden genehmigt. Gegenüber dem Vorjahreszeitraum entspricht das einem Zuwachs von 12,1 Prozent. Bei neuen Mehrfamilienhäusern lag das Plus bei 14,5 Prozent.
Baugenehmigungen sind ein wichtiger Frühindikator. Sie zeigen, dass mehr Vorhaben die planungs- und baurechtlichen Voraussetzungen für eine Realisierung erfüllen. Sie sagen jedoch noch nicht, ob diese Projekte finanziert, ausgeschrieben, beauftragt und begonnen werden.
Zwischen Genehmigung und Baustart stehen häufig weitere Entscheidungen:
- Ist die Finanzierung unter den aktuellen Zinsbedingungen tragfähig?
- Lassen sich die geplanten Baukosten und späteren Mieten oder Verkaufspreise wirtschaftlich darstellen?
- Sind Leistungsumfang, Mengen und Änderungen belastbar kalkuliert?
- Liegen ausführungsreife Planungen und klare Vergabeunterlagen vor?
- Können Auftraggeber verbindlich über die Realisierung entscheiden?
Wenn eine dieser Voraussetzungen fehlt, kann ein bereits genehmigtes Projekt verschoben oder aufgegeben werden. Genau deshalb können die Genehmigungszahlen steigen, während Unternehmen gleichzeitig über Auftragsmangel berichten.
Was die aktuelle Lage für die Praxis bedeutet
Für Bauunternehmen, Planungsbüros und Projektentwickler wird es wichtiger, die eigene Projektpipeline differenziert zu bewerten. Die Anzahl möglicher Projekte allein sagt wenig über die tatsächlich zu erwartende Auslastung aus.
Entscheidend ist, in welcher Phase sich ein Vorhaben befindet. Eine erste Projektidee, ein laufendes Genehmigungsverfahren, eine erteilte Genehmigung und ein finanzierter Bauauftrag haben jeweils eine sehr unterschiedliche wirtschaftliche Verbindlichkeit.
Auch eine saubere Planung und Kalkulation gewinnen an Bedeutung. In einem Markt mit knappen Margen können unklare Leistungsumfänge, fehlende Mengen oder spät erkannte Änderungen die Wirtschaftlichkeit eines Auftrags schnell verändern. Digitale, durchgängige Planungs- und Auftragsprozesse können dabei helfen, Risiken früher sichtbar zu machen und Entscheidungen auf eine konsistente Datengrundlage zu stellen.
Sie lösen keine fehlende Nachfrage und ersetzen keine gesicherte Finanzierung. Sie können aber dazu beitragen, dass wirtschaftlich tragfähige Projekte verlässlicher geplant, kalkuliert und umgesetzt werden.
Woran sich eine echte Trendwende erkennen lässt
Steigende Genehmigungszahlen und eine freundlichere Stimmung sind wichtige erste Signale. Für eine nachhaltige Erholung im Wohnungsbau müssen jedoch weitere Indikatoren folgen.
Dazu gehören insbesondere:
- mehr finanzierte und ausgeschriebene Projekte,
- steigende Auftragseingänge bei Bau- und Planungsunternehmen,
- weniger Projektstornierungen,
- mehr tatsächliche Baustarts,
- kürzere Zeiträume zwischen Genehmigung und Umsetzung,
- schließlich wieder steigende Fertigstellungszahlen.
Erst wenn sich diese Entwicklung über mehrere Stufen der Projektkette hinweg zeigt, lässt sich von einer belastbaren Trendwende sprechen.
Fazit
Die Stimmung im Mittelstand verbessert sich, und auch das mittelständische Bauhauptgewerbe verzeichnet ein leichtes Plus. Im Wohnungsbau bleibt die Lage dagegen angespannt: Auftragsmangel, Projektstornierungen und unsichere Finanzierungsaussichten prägen weiterhin das Bild.
Die steigenden Baugenehmigungen schaffen eine wichtige Grundlage für eine spätere Belebung. Entscheidend ist nun, wie viele dieser Vorhaben tatsächlich finanziert, beauftragt und gebaut werden.
Die aktuelle Lage ist deshalb weder reine Krisenfortsetzung noch bereits eine stabile Erholung. Sie ist eine Übergangsphase, in der positive Frühindikatoren erst noch in konkrete Aufträge und realisierte Wohnungen übersetzt werden müssen.
Mehr Branchennews auf LinkedIn
Folgen Sie Vi BIM solutions auf LinkedIn und bleiben Sie über aktuelle Entwicklungen rund um BIM, Digitalisierung und die Bauwirtschaft informiert.
Vi BIM solutions auf LinkedIn folgen